La ovinocultura ayer, hoy y mañana
De la lana a la barbacoa: cómo cambió la producción ovina en México, qué dicen las cifras de mercado e importaciones y qué oportunidades vienen.
Un poco de historia
Lana. En los años cincuenta México era uno de los principales países productores de lana. La actividad terminó por problemas de tenencia de la tierra, falta de pastores y la caída del precio internacional de la lana tras la llegada de las fibras sintéticas a la industria textil.
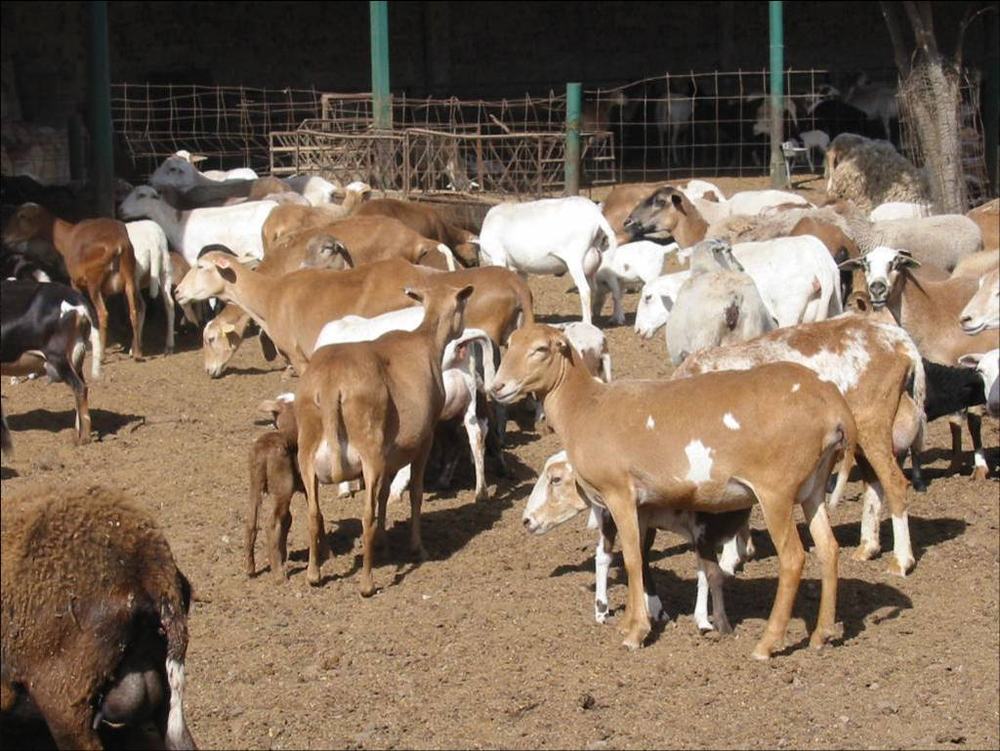
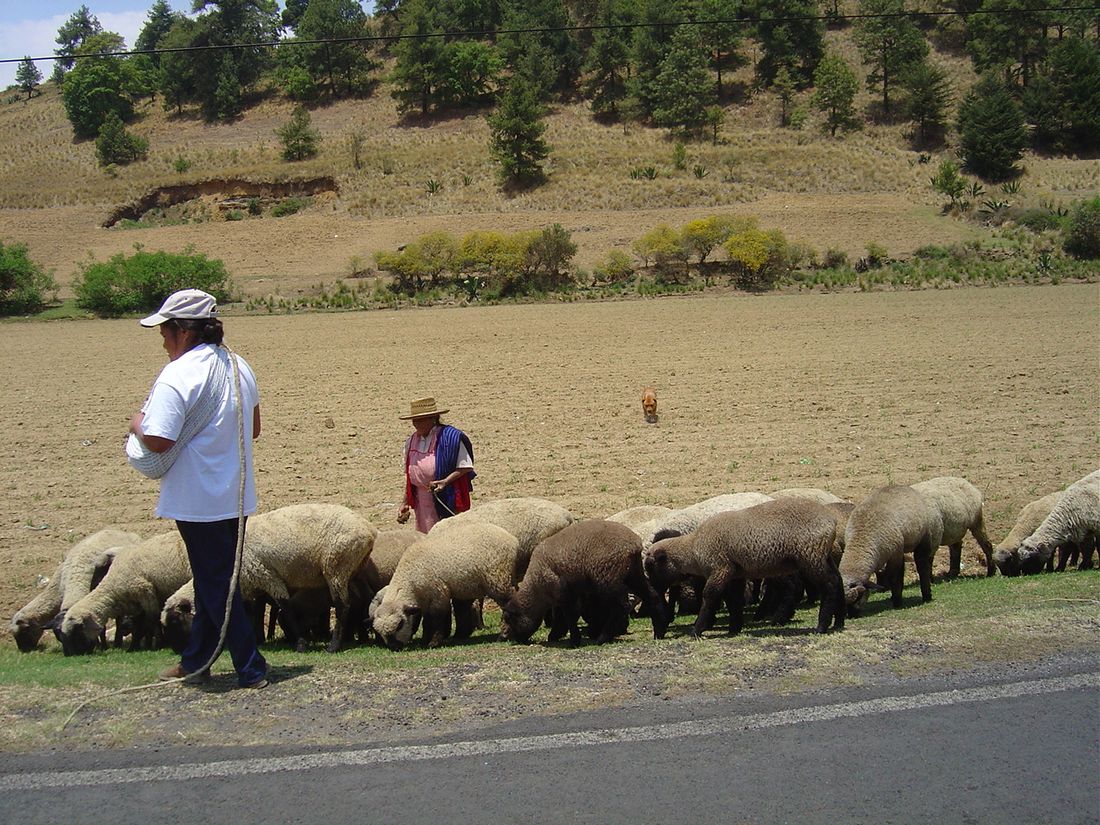
Producción. Tradicionalmente, los estados con mayor inventario de ovejas son el Estado de México e Hidalgo. Ahí y en otros estados del centro la ovinocultura es básicamente de traspatio: rebaños pequeños de 10 a 50 ovejas por productor, alimentados con pastoreo en terrenos comunales o ejidos, tarea que hacen sobre todo mujeres y niños. No hay manejo sanitario ni alimenticio adecuado y la mortalidad es muy alta. Predominan razas de lana, con reproducción estacional, lo que reduce los partos y corderos por oveja al año.
Antecedentes de las engordas
- En 1984, el kilo de cordero en pie en el mercado nacional costaba $2.00.
- Antes de 1987 no existían engordas tecnificadas: eran comunes las dietas con esquilmos agrícolas y subproductos de origen animal, como la pollinaza.
- En 1988 el Consejo de Granos de los EUA promovió en México las dietas altas en grano, con el interés de ampliar sus exportaciones de maíz, sorgo y pasta de soya. A la vez, el mercado empezó a pedir carne de mejor calidad y a rechazar la pollinaza y la gallinaza porque oscurecían la carne y le daban un sabor desagradable. Poco a poco los ovinocultores adoptaron las dietas altas en grano.
- Hacia el año 2000 las engordas se generalizaron y mejoró la calidad de los corderos para abasto, tanto en carne como en edad al sacrificio.
Mercado
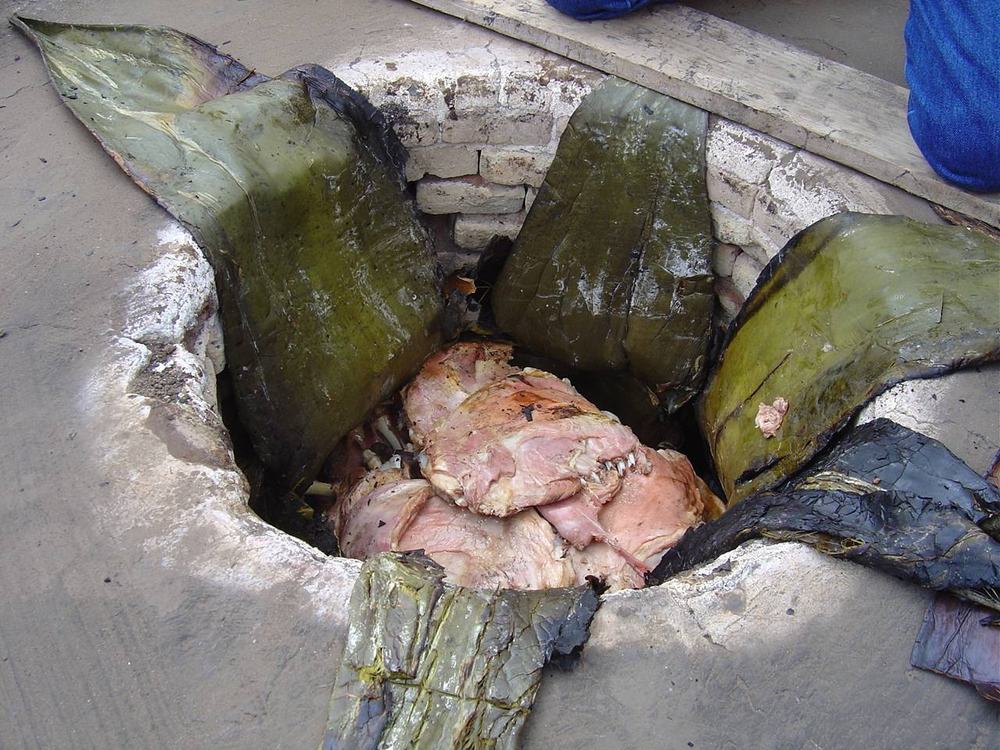
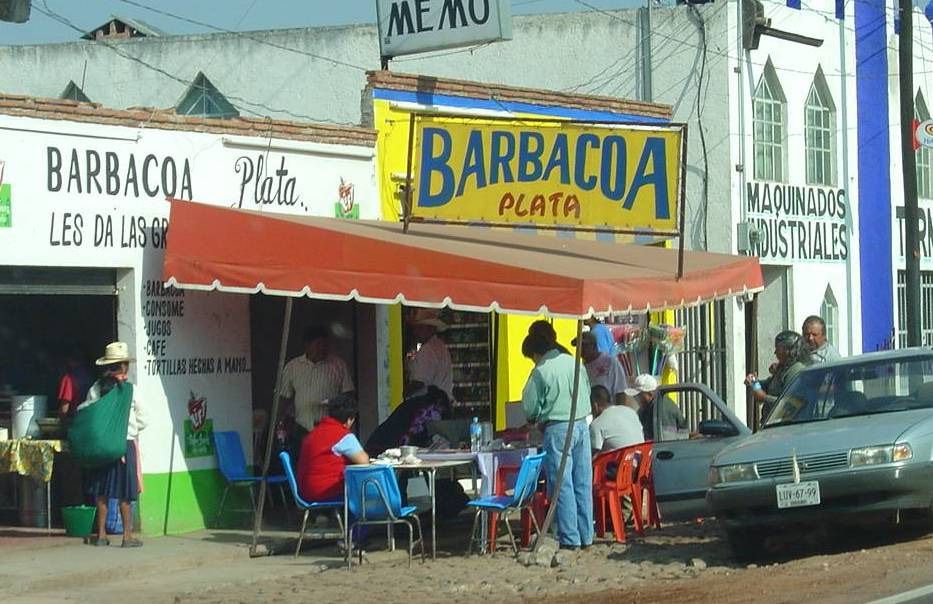
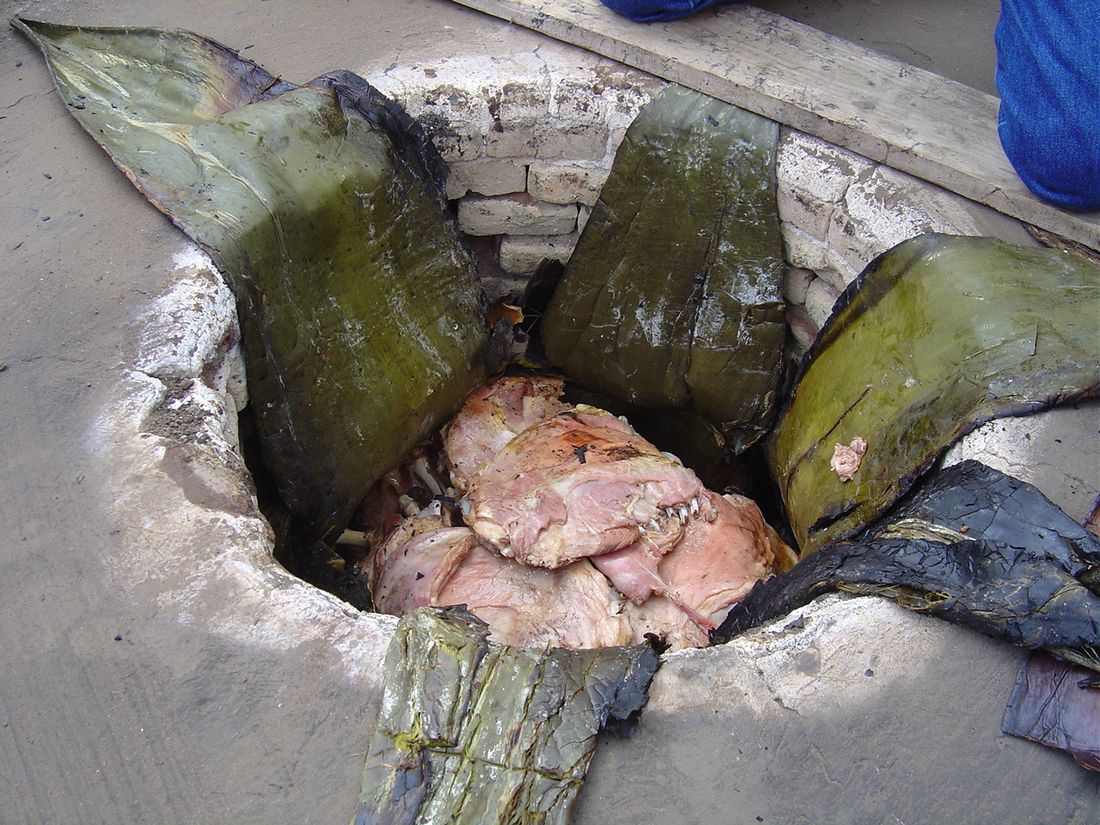
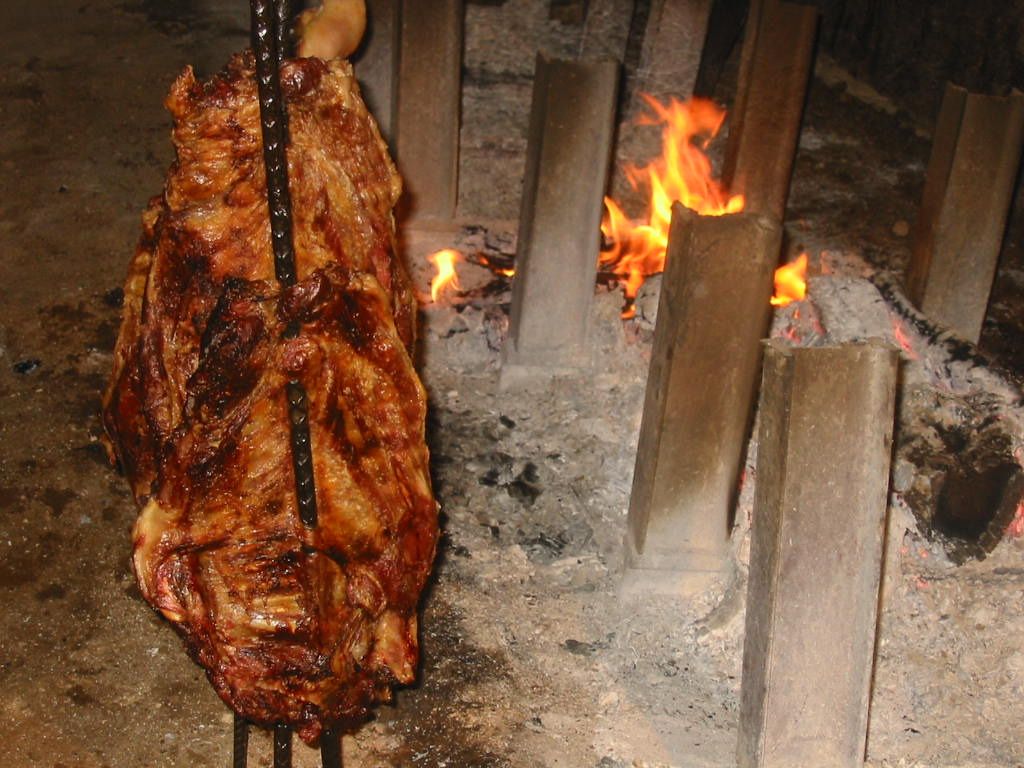
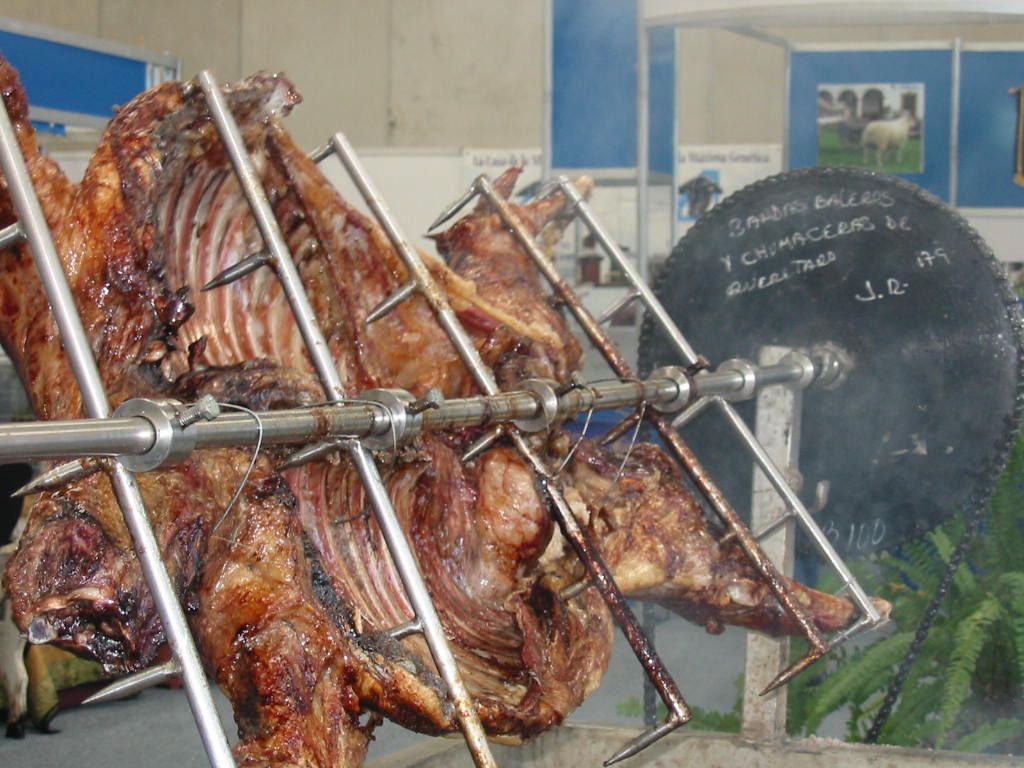
El 90 % de la carne de ovino producida en el país se destina desde hace muchos años a un solo platillo: la barbacoa, que se consume sobre todo en el centro del país.
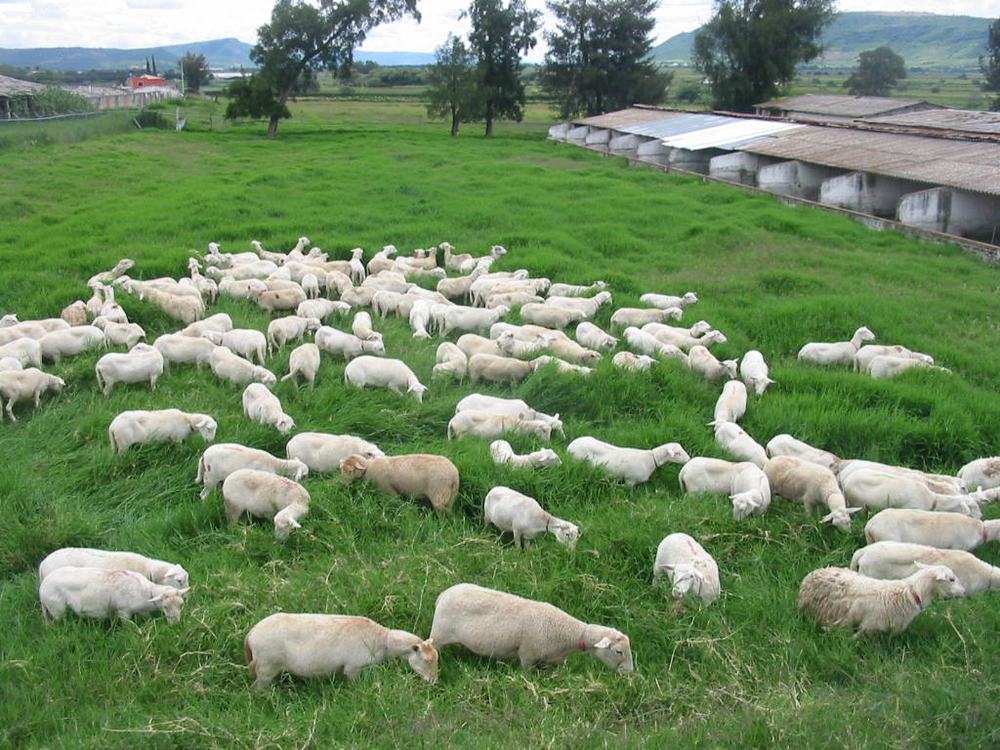
Antes de 2002, la barbacoa se hacía en su mayoría con ovinos de lana; el ovino de pelo se despreciaba por su carne oscura y animales grandes y viejos, porque se criaban solo con pastoreo y llegaban al peso de mercado a los 10 o 12 meses.
En 2002 se cerró la frontera americana, y un introductor de la zona de Texcoco, originario de Jalisco, empezó a promover el cordero de pelo engordado con dietas altas en grano y sacrificado muy joven. Como resultado, el cordero de pelo y sus cruzas ocupan hoy un porcentaje muy importante del mercado nacional.
Situación actual
Lana y piel. Hoy la esquila es un gasto para el ovinocultor: el precio de la lana no paga el costo de esquilar (excepto la lana fina). La piel del borrego de lana vale menos que la de pelo: en enero de 2010 en Hidalgo, la piel fresca de ovino de lana costaba $30 y la de pelo, $55. La piel de Dorper se usa en la vestidura de varias marcas de autos de lujo, y la de borrego es la de mayor costo entre las de animales domésticos.
Producción. En los estados borregueros tradicionales ha habido muchos apoyos: mejoramiento genético, capacitación, tecnología e infraestructura. Aun así, la AMCO informó en 2007 que la producción nacional era de 0.5 corderos por oveja al año: de cada 100 ovejas, 50 corderos. Ese valor está muy influido por el volumen de los rebaños tradicionales, de muy baja eficiencia.
En los últimos años crecieron los rebaños empresariales, muy diferentes de los tradicionales:
- Su objetivo principal es la rentabilidad.
- Ideología de empresarios y experiencia previa en negocios agropecuarios.
- Capacidad de inversión.
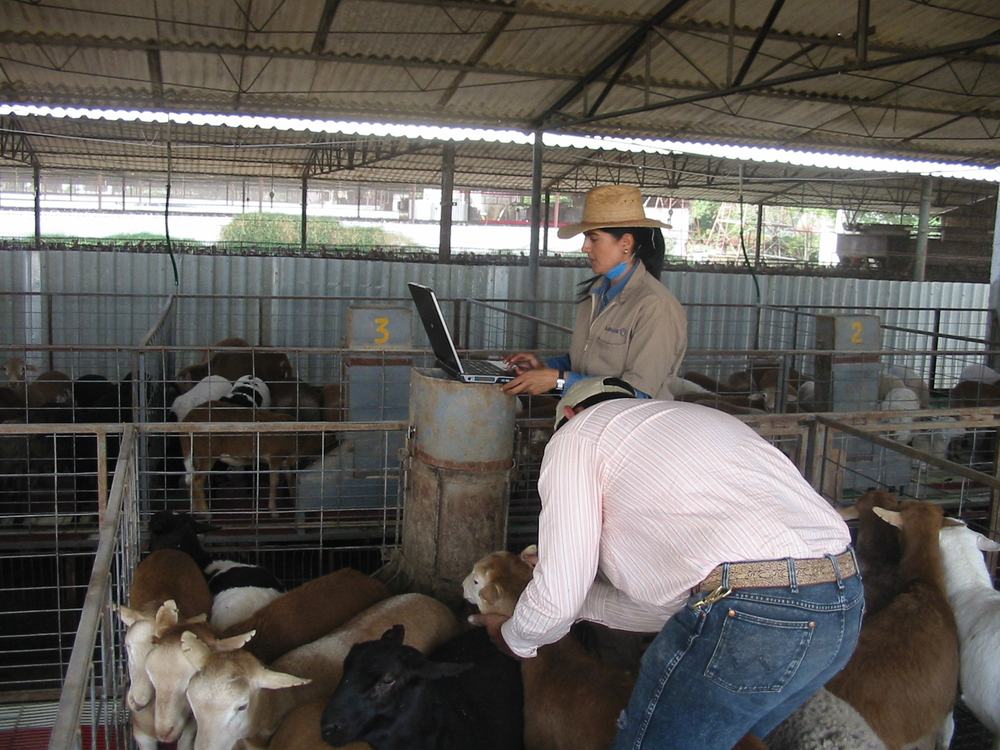
- Uso de tecnología y de asesoría técnica profesional.
- Razas de pelo para lograr más partos por año.
En el análisis de 5 rebaños empresariales del occidente del país, el promedio de producción resultó casi 7 veces mayor que el promedio nacional. (Ver Parámetros productivos de rebaños empresariales.)
Mercado nacional
En la última década ha proliferado el ovino de pelo en el inventario nacional: el 80 % de los ovinos que se registran en UNO (antes AMCO) son de pelo. El inventario por regiones (AMCO, 2007):
| Región | % del inventario | Tipo de ovinos |
|---|---|---|
| Centro | 52 % | Razas lanares productoras de carne: Suffolk, Hampshire, Rambouillet y Dorset |
| Sur | 23 % | Sobre todo pelo: cruzas de Pelibuey, Black Belly, Katahdin y Dorper |
| Occidente | 14 % | Predomina el pelo, con cruzas terminales con sementales lanares de razas cárnicas |
| Norte | 11 % | Rebaños Rambouillet y otros de pelo, sobre todo Dorper |
El ovino de pelo o sus cruzas se prefiere sobre el de lana por su mayor rendimiento en canal y mejor distribución de grasa. En enero de 2010, el precio en pie en Hidalgo fue de $32.00 por kg para el cordero de pelo y $30.00 para el de lana.
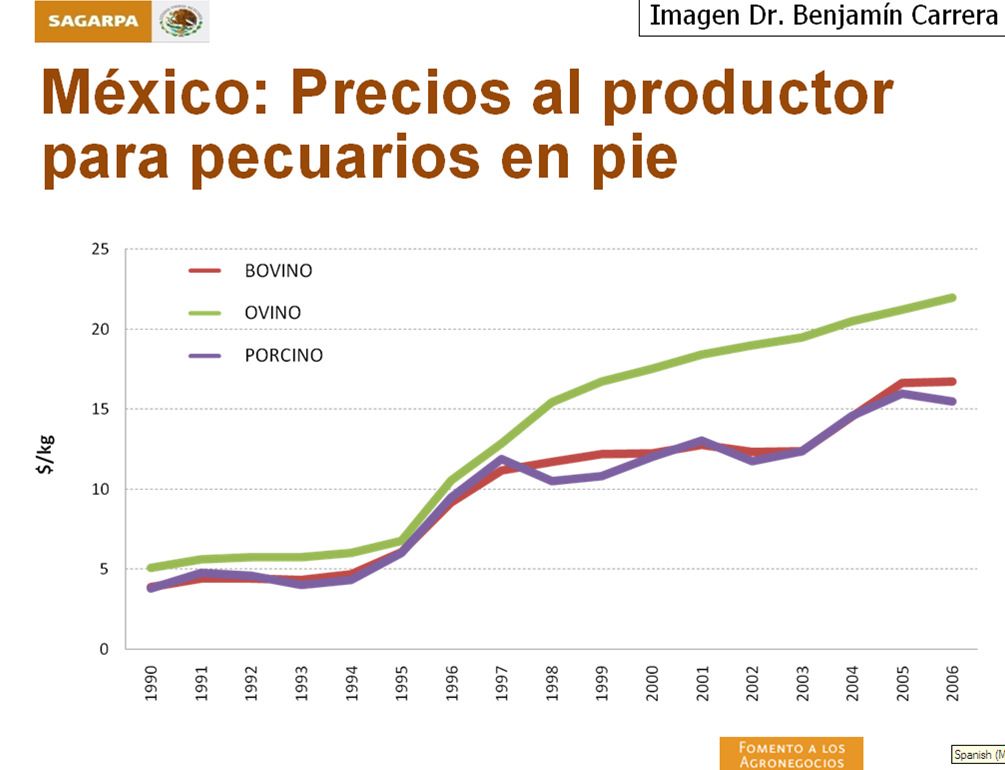
Entre 1990 y 2006 los precios nacionales en pie de bovino, ovino y porcino subieron considerablemente, pero la carne de ovino tuvo el ascenso más continuo y pronunciado. El precio promedio de venta en Jalisco en 2009 fue de $27.00 por kg en pie, lo que estimula la producción.
Producción, consumo e importaciones
La producción ha aumentado sobre todo desde 2000, pero el consumo también crece de forma constante, y el déficit sigue siendo muy grande. En 2007:
| Concepto | 2007 |
|---|---|
| Inventario ovino nacional | 7,082,776 animales |
| Producción | 48,242 toneladas |
| Consumo | 85,360 toneladas |
| Déficit | 37,118 toneladas (43 % del consumo) |
Otros valores de la industria ovina (AMCO, 2007):
- Ovinos para reproducción: en los últimos 10 años se importaron alrededor de 700,000 ovejas. De 2003 a 2007 se exportaron solo 270 cabezas, a Centro y Sudamérica.
- Ovinos para engorda: exportación a EUA de 3,000 corderos por año.
- Lana: producción de 4,000 toneladas anuales en los últimos 10 años; importación de 1,260 toneladas de 2000 a 2006; exportación de 133 toneladas por año.
- En 2006: se exportaron productos ovinos por 0.425 millones de dólares y se importaron por 78 millones de dólares.
Hay una gran fuga de divisas por no cubrir esa demanda: el país depende de las importaciones. El consumo ha crecido en parte por el aumento de la población, pero también por nuevas formas de consumo: cortes, al pastor, a la griega, cordero lechal, al ataúd, barbacoa al alto vacío, birria o "cabrito" (por la poca oferta de chivitos).
Mercado internacional
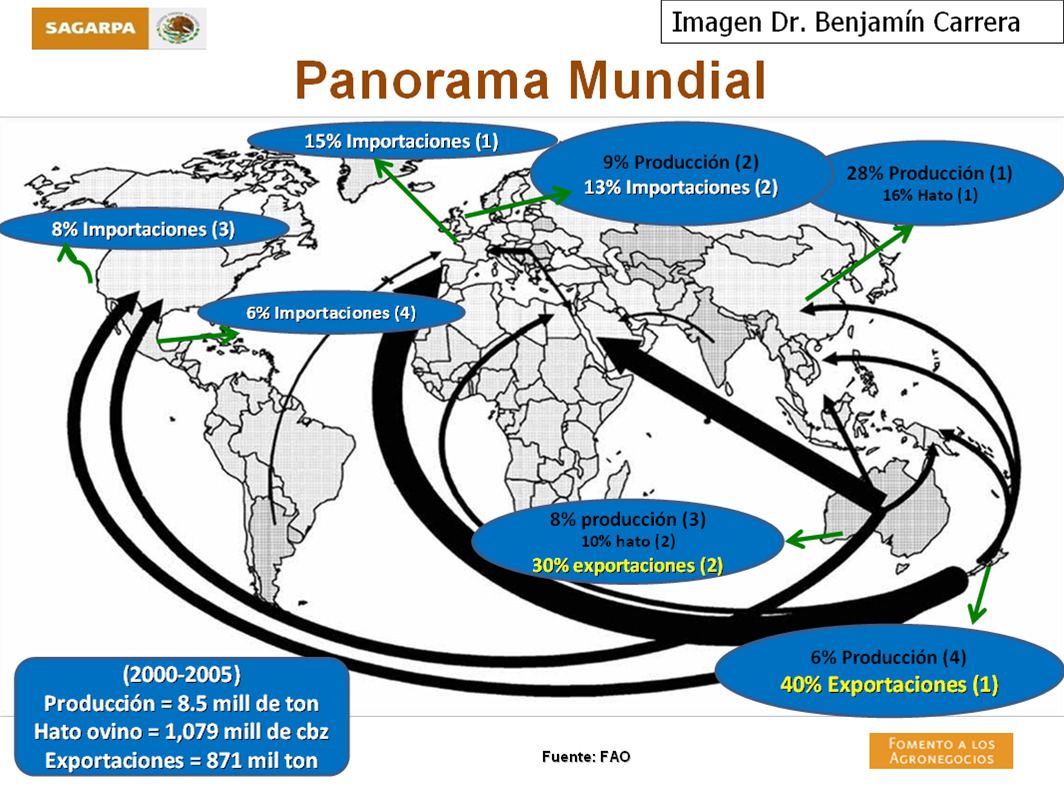
Los países que más exportan son Nueva Zelanda y Australia. México ocupa el 4.º lugar como importador. Es sorprendente que países con amplia tradición borreguera, como Francia, Inglaterra o EUA, encabecen las importaciones: aun con buena producción, no satisfacen su mercado.
| País | % de importaciones | % de producción mundial | % de exportaciones |
|---|---|---|---|
| Francia | 15 % | ||
| Inglaterra | 13 % | 9 % | |
| EUA | 8 % | ||
| México | 6 % | ||
| China | 28 % | ||
| Australia | 8 % | 30 % | |
| Nueva Zelanda | 6 % | 40 % |
Algunas oportunidades a nivel mundial:
- EUA retiró subsidios y su inventario bajó a 6 millones de ovejas (similar al de México), con hábito de consumo de carne ovina.
- Inglaterra surtía de cordero a Francia y hoy tiene graves problemas sanitarios por el uso de subproductos de origen animal.
- Nueva Zelanda, el surtidor del mundo, se diversifica y reduce el terreno disponible para ovinos.
- China aumenta su consumo y su producción no alcanza.
Otros países ya planean crecer: Argentina propone la Ley Ovina para ser exportador; Uruguay aumenta su producción, toda para exportación; Brasil propaga razas de pelo; y Chile tiene buena producción con miras a exportar.
La ovinocultura mañana
Seguirá habiendo una "cinética de capitales": inversionistas que entran por la posibilidad de alta rentabilidad y algunos que salen "destrozados" porque no lograron la eficiencia y la rentabilidad necesarias.
Precio. El precio por kg en pie puede bajar porque los productores basan su mercado en acopiadores y porque la producción nacional puede crecer más que el consumo, por el poder adquisitivo de los consumidores. También depende de qué tan estable sea la producción de corderos a lo largo del año: mientras haya picos, habrá meses de precio bajo. Es la ley de la oferta y la demanda.
Costos. Más que alentador, el panorama es un reto, porque los precios de los granos aparentemente no bajarán en varios años. Queda reducir el consumo de granos en ciertas etapas, buscar alternativas en praderas naturales o inducidas y en fuentes de proteína, producir el forraje que se consume en la explotación y buscar insumos alternos más baratos.
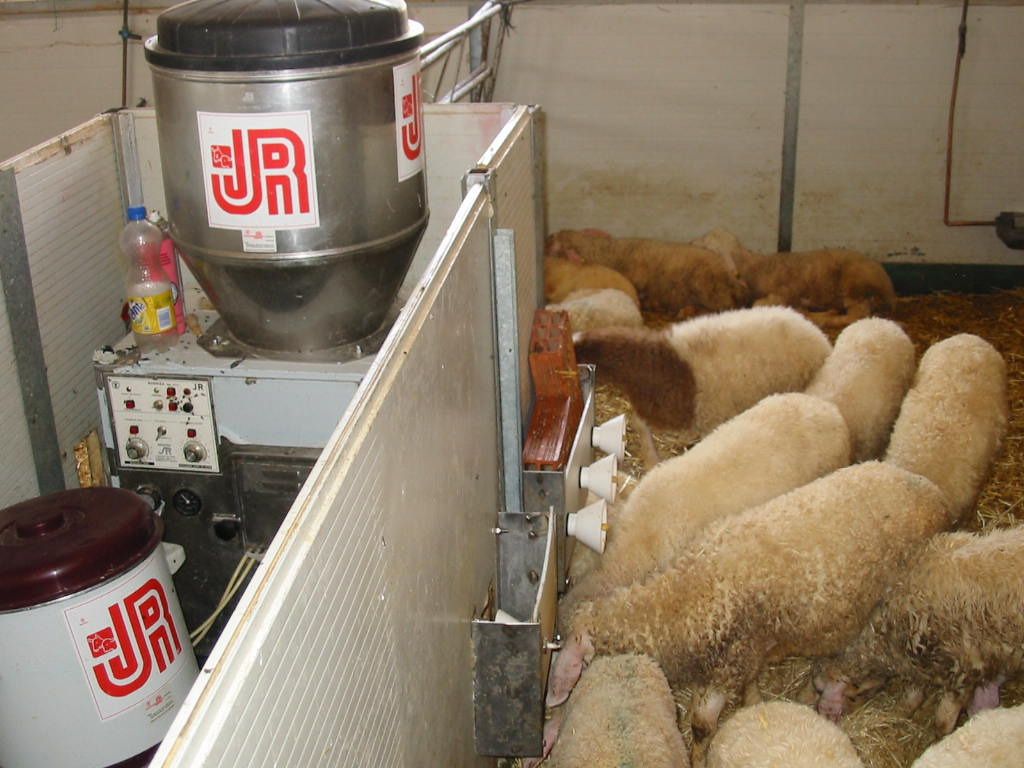
Genética y tecnología. Seguirá el mejoramiento genético y se emplearán más los esquemas de cruzamiento. Los productores ven cada vez más clara la necesidad de llevar registros para seleccionar bien. Las empresas acercan tecnología e insumos: minerales específicos para ovinos, sustitutos de leche de oveja, preiniciadores, alimentos por etapa, medicamentos, máquinas para lactancia artificial, ensiladoras en pacas o bolsas, programas de cómputo para control de datos y selección.
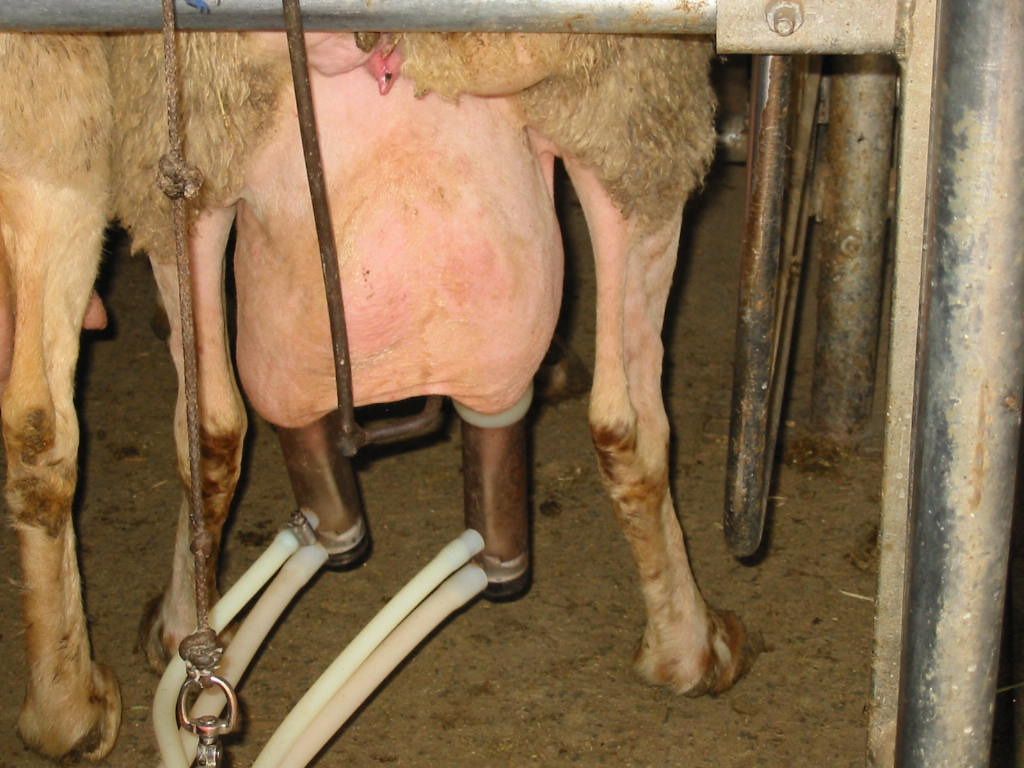
Nuevos nichos. Hay mucho interés en la leche de oveja para quesos; en corto plazo será una industria pujante en el país, y ya se están sentando las bases.
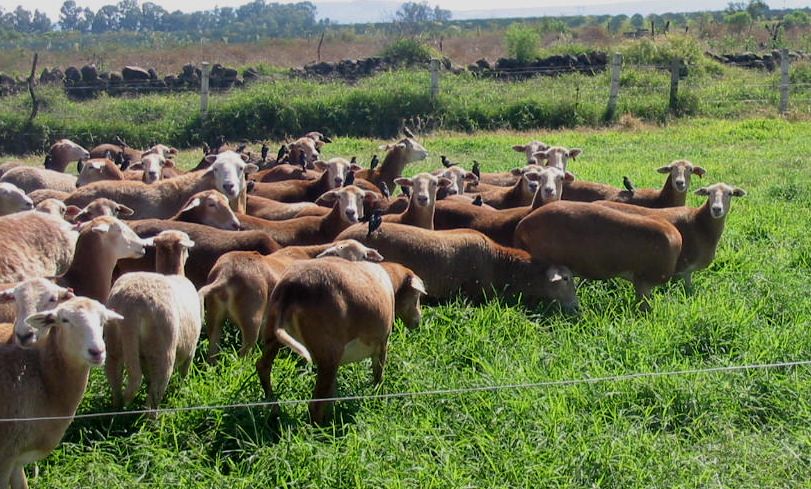
Diversificación. Varios países de Centro y Sudamérica (Ecuador, Argentina, Colombia, Perú, Panamá y Guatemala) se interesan en la genética de las razas de pelo producidas en México. Cubrir esa demanda de reproductoras es un buen reto. Otra oportunidad es producir hembras para competir con las 700,000 ovejas que México importa, para los programas de repoblación, y porque la ovinocultura creciente demanda muchas corderas de reemplazo.
El nicho pendiente
Esa importación de 78 millones de dólares en un año es el nicho de mercado que está pendiente de cubrir.
La ovinocultura puede ser la industria pecuaria más rentable, siempre que se tenga alta eficiencia en corderos por oveja al año y se cuiden los costos de alimentación, mano de obra e instalaciones. Y eso se logra:
- Trabajando (manejo).
- Midiendo (registros).
- Analizando (planeando).
- Buscando (mercado).